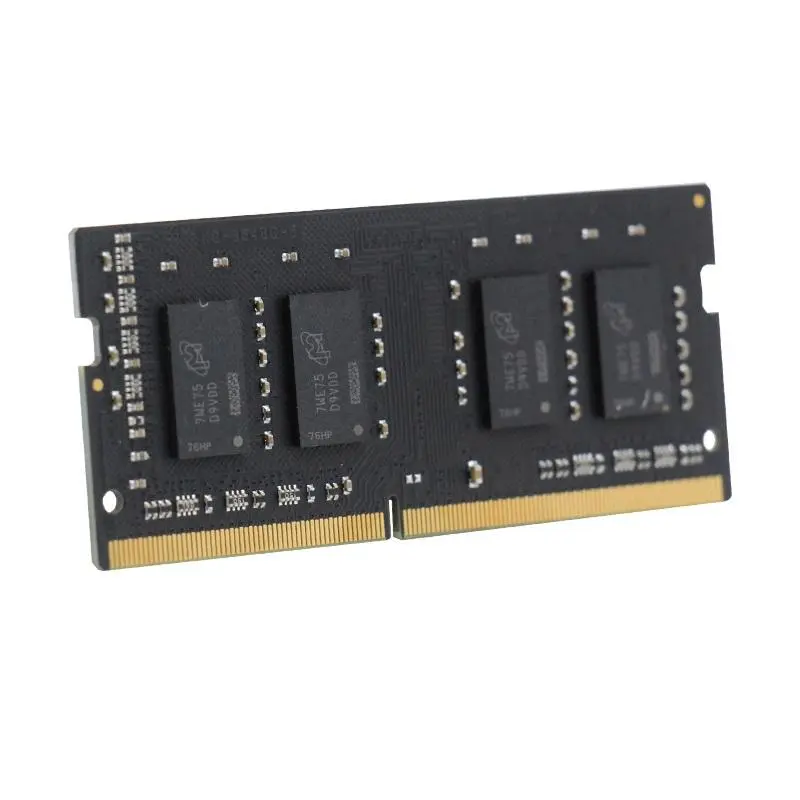
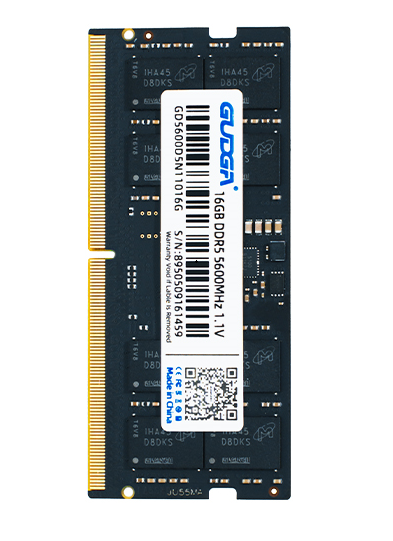
Opbevaringsmarkedet har været vidne til en bemærkelsesværdig ny trend for nylig. Distributører og indkøb kunder i vid udstrækning rapporterer, at fabrikkens engrospriser på mainstreamRAM og SSD produkterer blevet næsten ækvivalent med lokale terminalpriser, hvilket resulterer i en kraftig komprimering af traditionelle kanalers fortjenstmargener. Den langvarige profitmodel, der er afhængig af prisforskellen mellem engros- og detailhandel, er næsten forsvundet. I stedet for at være et isoleret tilfælde af individuelle mærker, stammer dette fænomen fra de industrielle ændringer i produktionskapacitet, udbud-efterspørgselsforhold og kanalmekanismer i 2026, og omformer fundamentalt profit- og transaktionslandskabet i segmentet hukommelse og solid-state drive.
Skærpet priskontrol fra opstrøms originale producenter tjener som hovedårsagen til at indsnævre prisforskellene. Det globale marked for lagringspartikler er fortsat domineret af førende producenter, som har den absolutte prissætning over DRAM- og NAND-flash-partikler. Drevet af den blomstrende efterspørgsel efter high-end storage-produkter drevet af AI-industrien har store producenter prioriteret produktionskapacitet for HBM og enterprise-grade high-end storage-løsninger i år, hvilket bremser kapacitetsfrigivelsen for forbruger- og generelle RAM- og SSD-produkter. I mellemtiden har originale producenter strengt reguleret kanalforsyningspriser og forsendelsesmængder gennem ikke-annullerbare ikke-returnable (NCNR)-aftaler og forudbetalingsdepositum, der forener globale basiskontraktpriser. Dette har væsentligt begrænset pladsen til prisjustering for mærkeleverandører, hvilket efterlader lidt plads til indrømmelser i nedstrøms engrospriser.
Fuld prisgennemsigtighed på terminaldetailmarkedet har yderligere elimineret prisforskelle mellem engros og detailhandel. Udbredelsen af e-handelsplatforme og digitalt live-stream-salg har fuldt ud offentliggjort specifikationerne, parametrene og priserne for RAM- og SSD-produkter, hvilket fuldstændigt har slettet informationsasymmetrien, som engang gavnede offline-forhandlere. For at erobre markedsandele har både online- og offline-handlere vedtaget en strategi med små overskud og hurtig omsætning, hvor de har sænket terminalpriserne aggressivt og endda solgt lagerbeholdning til nær-kostpriser for at øge salgsvolumen. Traditionelle regionale prisbarrierer er blevet fuldstændig nedbrudt, hvilket har ført til standardiserede og faldende detailpriser på landsplan og i sidste ende danner et markedsmønster, hvor fabriksengrospriserne er tæt på linje med terminalpriserne.
Ydermere har industriens lagerstruktur og balance mellem udbud og efterspørgsel forværret prishomogenisering. Industrien afsluttede lagerafviklingscyklussen ved udgangen af 2025, og de fleste cirkulerende RAM- og SSD-produkter i 2026 er nyproducerede partier med tilstrækkelig spotbeholdning. Derudover kræver ny produktionskapacitet en 1,5 til 2-årig byggecyklus og er endnu ikke helt frigivet. Markedet er i øjeblikket i en afbalanceret tilstand med tilstrækkelig spotbeholdning og begrænset inkrementel kapacitet, hvilket giver lidt plads til drastiske prisudsving. Små og mellemstore detailhandlere har ikke længere brug for bulklagre og kan fleksibelt genopbygge varer fra spotmarkedet uden at bære høje lageromkostninger, hvilket eliminerer behovet for høje detailpriser og yderligere indsnævrer prisforskellen mellem engros og detailhandel.
Skærpelse af konkurrencen på det segmenterede marked er en anden vigtig drivkraft for priskonvergens. Den hurtige stigning af indenlandske lagermærker har brudt det langsigtede monopol for oversøiske producenter. I stedet for at engagere sig i udbredt lavpriskonkurrence, konkurrerer indenlandske leverandører ved at levere stabil produktkvalitet og rimelige priser. Det voksende antal markedsaktører og den alvorlige produkthomogenisering har ført til meget ensartede priser for almindelige DDR5 RAM- og NVMe SSD-produkter på tværs af premium og omkostningseffektive mærker. For at stabilisere kanaløkosystemer og undgå ond priskrig har mærkeproducenter strengt håndhævet terminalguidepriser, hvilket gør det umuligt at opretholde særskilte prisgradienter mellem engros- og detailsalg.
Det indsnævrede engros-detailprisgab for RAM- og SSD-produkter repræsenterer en uundgåelig tendens til standardiseret og gennemsigtig udvikling i storageindustrien, hvilket markerer afslutningen på æraen med overdreven kanalfortjeneste. For mærkesælgere er den traditionelle konkurrencefordel ved prisindrømmelser svækket betydeligt. Fremtidig industrikonkurrence vil skifte fra prisorienterede strategier til værdiskabende kapaciteter, herunder produktkvalitet, eftersalgssupport, skræddersyede løsninger og stabile forsyningskædetjenester. For distributører og indkøbskunder eliminerer det gennemsigtige prissystem markedspriskaos og sikrer mere retfærdige transaktioner, hvilket tvinger industrien til at bevæge sig ud over lavprisudvikling i retning af højkvalitets og servicedrevet opgradering. Brancheinsidere forudsiger, at det nuværende mønster med konvergerende engros- og detailpriser vil fortsætte på kort sigt, hvilket indvarsler en ny fase af raffineret konkurrence for den globale lagerindustri.
Vi bruger cookies til at tilbyde dig en bedre browsingoplevelse, analysere trafik på webstedet og tilpasse indhold. Ved at bruge denne side accepterer du vores brug af cookies. Privatlivspolitik