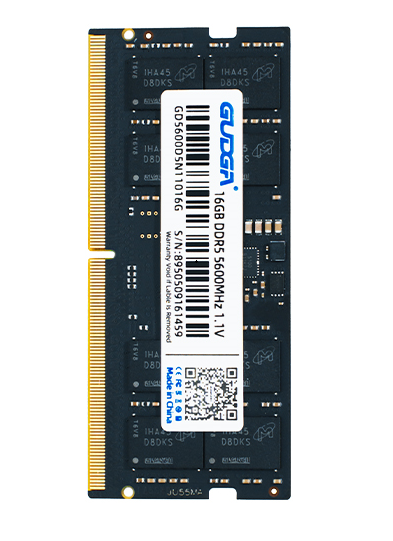
For nylig har det globale lagermarked udvist en betydelig strukturel divergens. Indtræder i juli 2026, forbrugerklasseSSDpriserne stabiliserede sig generelt med minimale udsving i slutmarkedspriserne og et relativt afbalanceret udbud og efterspørgsel. I mellemtiden fortsatte DDR5-hukommelsespriserne deres opadgående tendens gennem hele året, med månedlige stigninger, der voksede og år-til-år vækst betydeligt stigende, og blev den største prisvariabel i lagringsindustrien. Brancheanalytikere påpeger, at omstruktureringen af produktionskapaciteten drevet af AI-computerkraft og misforholdet mellem udbud og efterspørgsel er de centrale faktorer, der driver denne polarisering på lagermarkedet. Industrien har officielt bevæget sig ud over den homogene cyklus af udbredte prisstigninger og -fald og er gået ind i en ny fase af strukturel divergens.
Fra et SSD-markedsydelsesperspektiv er priserne for forskellige forbrugerkvalitets- og almindelige PC SSD-produkter nu kommet ind i et stabilt interval. Ifølge indenlandske hardwarekanalprisdata er de nuværende priser på almindelige 1TB og 2TB PCIe 4.0 SSD'er forblevet relativt stabile uden væsentlige prisudsving, og mærkeprisforskelle er forblevet normale. Sammenlignet med prisudsvingene forårsaget af tidligere udsving i hukommelseschipproduktionskapaciteten, er den nuværende beholdning af NAND-flashhukommelseschips inden for et rimeligt interval. Samsung, SK Hynix, Micron og indenlandske hukommelsesproducenter frigiver støt produktionskapacitet, og udbud og efterspørgsel på forbruger-SSD-markedet er grundlæggende afbalanceret.
I mellemtiden opvejede det konkurrenceprægede landskab på SSD-markedet effektivt presset fra prisstigninger. På den ene side fortsatte indenlandske lagerchips og uafhængige mærker med at udøve deres styrke, støt øge produktionskapaciteten og udfylde markedsudbudsgabet, hvilket effektivt undertrykker potentialet for betydelige prisstigninger. På den anden side var vækstraten i efterspørgslen på forbrugerelektronik- og pc-markedet moderat uden koncentreret lageropbygning eller en stigning i efterspørgslen. Kanallageromsætningen var velordnet, og producenterne behøvede ikke at justere priserne for at balancere markedet. Samlet set var prisudviklingen stabil og kontrollerbar, og forbrugernes omkostninger til at bygge og opgradere pc'er forblev stabile.
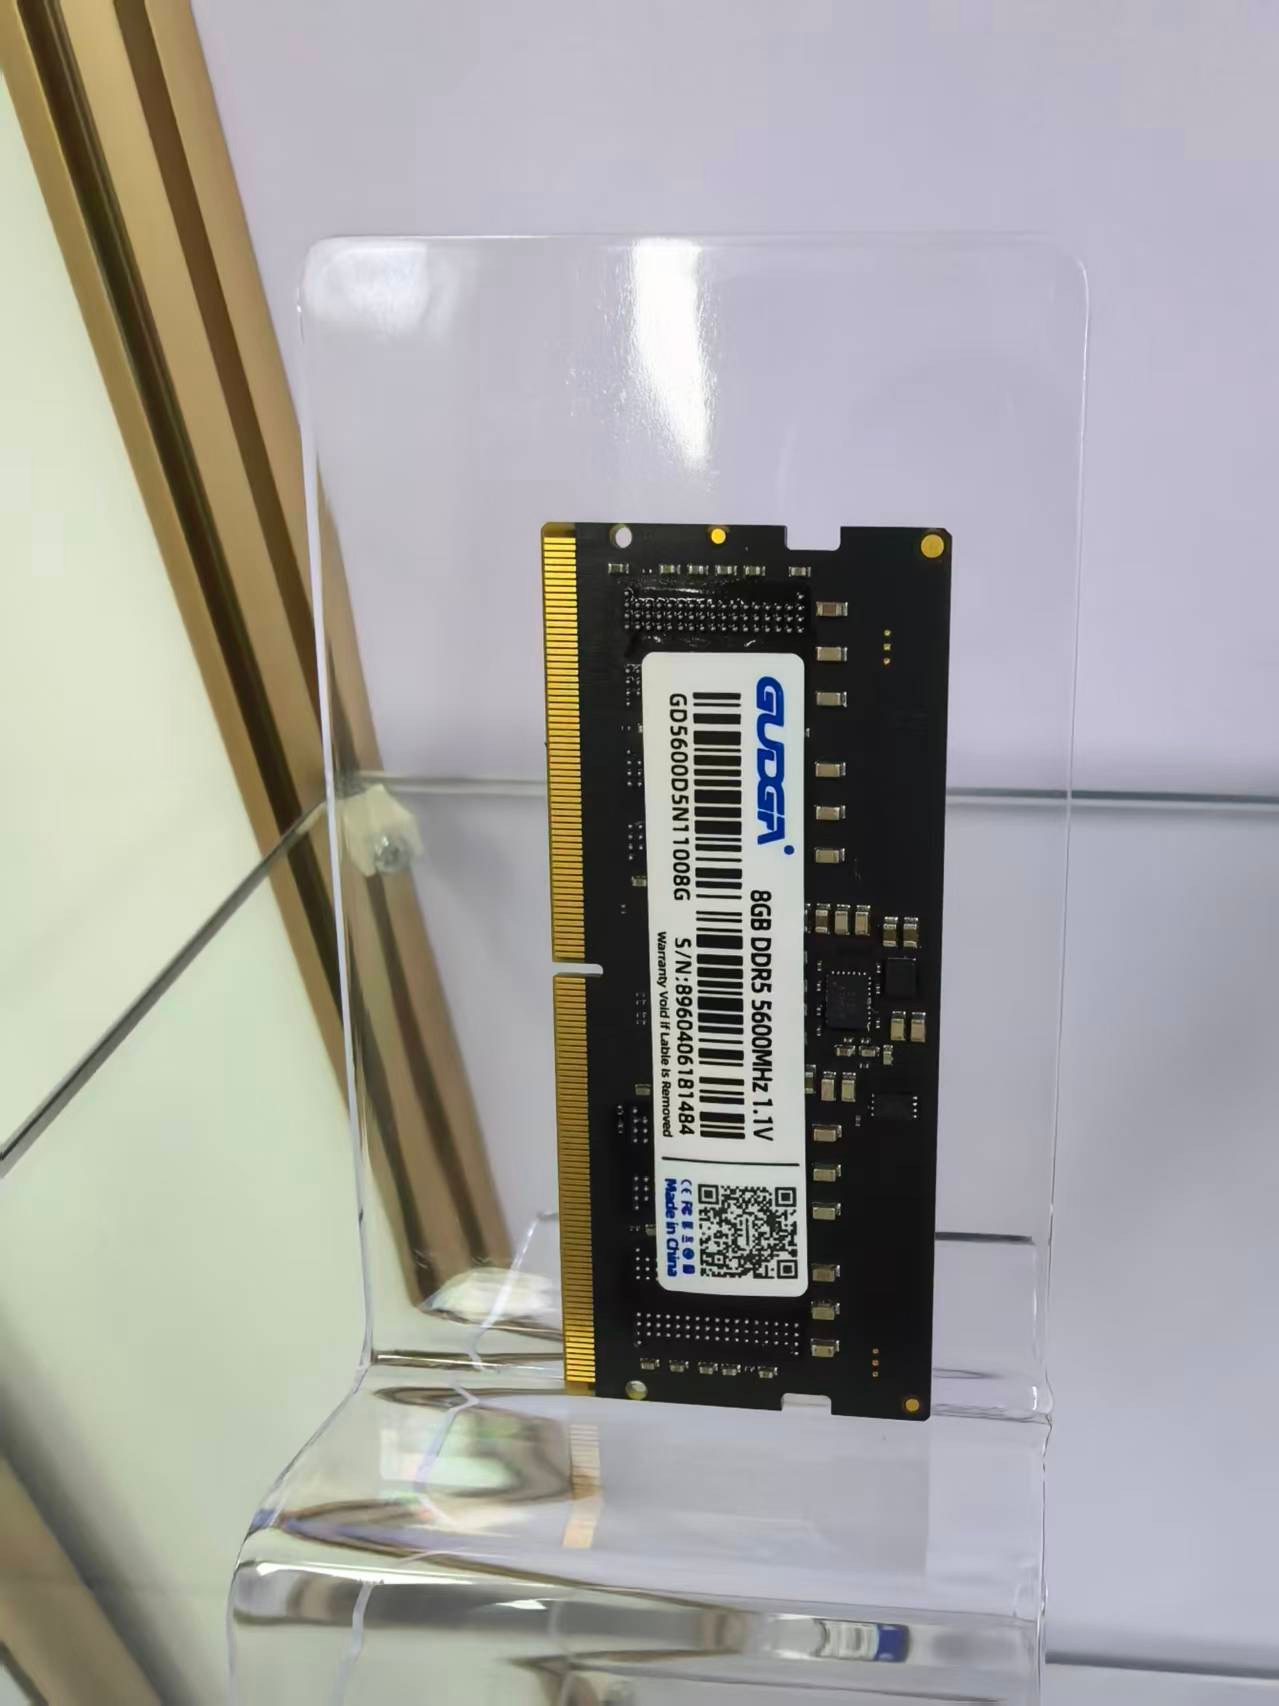
I skarp kontrast til den stabile trend for SSD'er fortsatte DDR5-hukommelsespriserne med at stige, med prisstigningstendensen, der fortsatte i hele første halvdel af 2026 og fortsatte ind i juli. Ifølge de seneste data fra brancheorganisationen ThinkComputers steg priserne på DDR5-hukommelse med 7 % i juli 2026, en svimlende stigning på 448 % sammenlignet med samme periode i 2025. Priserne på mange almindelige DDR5-hukommelsesmoduler nåede nye højder på næsten to år. Kanaldata viser, at kontraktpriserne og terminalpriserne for almindelige DDR5 16GB- og 32GB-moduler fortsatte med at stige, og indkøbsomkostningerne på markedet steg støt.
Kerneårsagen til den fortsatte prisstigning på DDR5 er den strukturelle omstrukturering af industriens kapacitet forårsaget af den eksplosive vækst i AI-computerkraft. Verdens tre store DRAM-producenter, Samsung, SK Hynix og Micron, har ændret deres kapacitetslayout markant og allokeret over 40 % af deres DRAM-kapacitet til produktionen af HBM højbåndbreddehukommelse, avanceret DDR5 til servere og andre AI-databehandlingskraftunderstøttende lagringsprodukter for fuldt ud at garantere efterspørgslen fra AI-datacentre og avancerede servere. Da en enkelt HBM-chip optager 2-3 gange wafer-arealet af almindelig DDR5, bruges en stor mængde kapacitet til avancerede AI-lagringsprodukter, hvilket direkte presser udbuddet af DDR5 af forbrugerkvalitet og civilt niveau.
Dette alvorlige misforhold mellem udbud og efterspørgsel har yderligere forværret prisstigningen. I øjeblikket er det samlede lager hos de tre store hukommelsesproducenter kun tilstrækkeligt til 3-5 uger, langt under industriens sikkerhedslagerstandard på 6-8 uger, hvilket resulterer i en strukturel mangel på DDR5-markedet for forbrugere. Samtidig eksploderer efterspørgslen efter AI-servere. Hukommelsesbehovet for en enkelt AI-computerenhed overstiger langt de traditionelle servere. I 2026 har efterspørgslen efter AI-relateret DRAM oversteget 40 %, og den forventes at overstige 50 % i 2027. Globale lagerkapacitetsressourcer fortsætter med at vippe mod det avancerede computerkraftmarked, og udbudsgabet for civil DDR5 bliver ved med at blive større.
Derudover prioriterer store oversøiske producenter ordrer fra førende teknologivirksomheders AI-klienter, hvilket yderligere fremhæver forsyningskløften på det indenlandske high-end DDR5-marked. Priser for nogle indenlandsk produceredeDDR5moduler har allerede overgået de oversøiske mærker, hvilket fører til en fortsat udvidelse af præmier på slutbrugermarkedet. Som følge heraf er omkostningerne til hukommelsesmateriale til bærbare computere, stationære computere og forbruger-pc'er steget kraftigt. Hukommelsesomkostningerne i tynde og lette bærbare computere på begynderniveau er steget fra 10 % til over 30 %, hvilket indirekte har øget de samlede omkostninger for disse produkter.
Med hensyn til fremtidige markedstendenser mener industrianalytikere, at SSD-markedet på kort sigt sandsynligvis vil forblive stabilt med tilstrækkelig NAND-produktionskapacitet og stabil forbrugerefterspørgsel, hvilket ikke giver grundlag for væsentlige prisudsving. DDR5-prisstigningen er dog endnu ikke forbi. I betragtning af den fortsatte stigning i efterspørgsel efter AI-computerkraft og vanskeligheden med at justere produktionskapacitetsstrukturen på kort sigt, vil DDR5-priserne sandsynligvis forblive høje med små opadgående udsving i andet halvår af året. På lang sigt, efterhånden som lagerproducenter tilfører ny produktionskapacitet og gradvist optimerer deres kapacitetsstruktur, forventes DDR5-udbud-efterspørgselsubalancen gradvist at lette, men strukturel differentiering inden for industrien vil blive normen.
For forbrugere er omkostningseffektiviteten af SSD-opgraderinger og systemopbygninger i øjeblikket stabil, hvilket giver mulighed for normale køb efter behov. DDR5-hukommelse anbefales kun til køb efter behov for at undgå øgede omkostninger ved senere genopbygning til højere priser. For industriproducenter tvinger denne markedsdifferentiering virksomheder til at justere deres produktporteføljer og balancerer avanceret AI-lagring med lagerkapacitet i forbrugerkvalitet for at afhjælpe ubalancen mellem udbud og efterspørgsel.
Vi bruger cookies til at tilbyde dig en bedre browsingoplevelse, analysere trafik på webstedet og tilpasse indhold. Ved at bruge denne side accepterer du vores brug af cookies.Privatlivspolitik